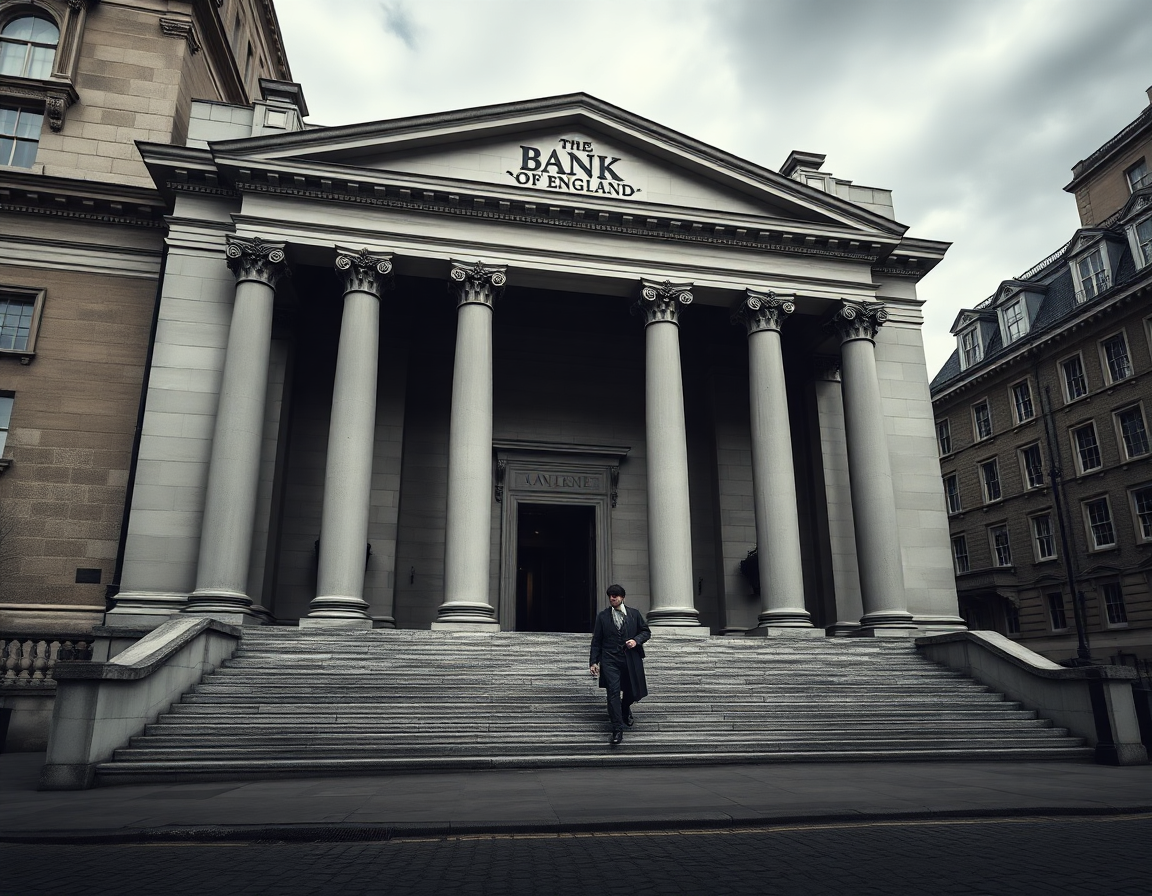
En 1694, un consorcio de banqueros prestó 1.2 millones de libras al rey Guillermo III para financiar una guerra. A cambio recibió algo mucho más valioso que el interés: el derecho a emitir billetes respaldados por ese préstamo y a cobrar intereses sobre ellos.
Nadie votó por eso. No hubo referéndum, ni debate público, ni papeleta con la pregunta “¿debería una empresa privada controlar el dinero de todo un país?”. Fue un acuerdo entre un monarca endeudado y un grupo de acreedores. Así nació el Banco de Inglaterra, el primer banco central moderno.
Trescientos treinta años después, ese mismo diseño —una institución que decide cuánto vale el dinero y cuánto cuesta pedirlo prestado— gobierna la vida cotidiana de ocho mil millones de personas. Y sigue sin rendir cuentas a nadie en las urnas.
El modelo se replicó lentamente. El Banco de Francia llegó en 1800 por orden de Napoleón. El Reichsbank alemán en 1876. Pero el salto definitivo ocurrió en Estados Unidos, y ocurrió en secreto.
En noviembre de 1910, seis hombres abordaron un vagón privado en una estación de Nueva Jersey con destino a Jekyll Island, Georgia. Se hicieron pasar por cazadores de patos. Entre ellos estaban el senador Nelson Aldrich, representantes de los bancos Morgan y Rockefeller, y el economista Paul Warburg. Durante diez días redactaron el borrador de lo que sería la Reserva Federal, aprobada por el Congreso en 1913.
La Reserva Federal no era un banco estatal, pero tampoco privado. Era —y es— un híbrido: doce bancos regionales con accionistas privados, supervisados por una junta en Washington cuyos miembros son nombrados por el presidente. Un equilibrio diseñado para que ningún poder controlara el dinero por completo.
Ese equilibrio se rompió el 15 de agosto de 1971. Richard Nixon anunció por televisión que Estados Unidos suspendía la convertibilidad del dólar en oro. Hasta entonces, el billete verde era una promesa: el gobierno cambiaba 35 dólares por una onza de metal. Desde esa noche, el dólar es solo una promesa de confianza. Nada más.
Lo que vino después reveló la verdadera magnitud del poder que esas instituciones acumularon.
Sin patrón oro, los bancos centrales pudieron emitir dinero sin límite físico. En 2008, la Reserva Federal inyectó más de 4 billones de dólares en el sistema financiero mediante compras masivas de bonos, una política conocida como Quantitative Easing. El objetivo declarado era evitar el colapso bancario. Lo logró. Pero el efecto colateral fue un aumento del precio de las acciones y los inmuebles que benefició desproporcionadamente a quienes ya poseían activos.
Quien tenía casa y acciones vio multiplicarse su patrimonio. Quien tenía un sueldo y una hipoteca vio cómo el dinero perdía valor cada año. La misma política, dos realidades opuestas.
No fue un accidente. Los propios economistas del banco lo sabían. Un estudio del Bundesbank de 2016 documentó que las políticas expansivas del Banco Central Europeo ensancharon la brecha entre propietarios y no propietarios de activos financieros. El dinero barato sube el precio de lo que ya existe; no crea riqueza nueva.
Aquí está el punto que casi nunca se dice en voz alta: los bancos centrales son independientes del gobierno a propósito. Esa independencia no protege al ciudadano de la inflación. Protege al banco de la presión política de los gobiernos que se endeudan con él.
El debate académico sobre este diseño es real y sigue abierto.
El economista Milton Friedman sostuvo durante décadas que la Reserva Federal causó la Gran Depresión de 1929 por no inyectar liquidez a tiempo —una tesis que la propia Fed reconoció en 2002, cuando su entonces gobernador Ben Bernanke pidió disculpas públicas en nombre de la institución. Para la escuela monetarista, la solución es una regla fija: el dinero debe crecer a un ritmo predecible, no a discreción de un comité.
La Teoría Monetaria Moderna (MMT), articulada por economistas como Warren Mosler y Stephanie Kelton, sostiene lo contrario: un Estado que emite su propia moneda nunca puede “quebrar” en su propia divisa, y el verdadero límite no es financiero sino productivo. Para los austríacos, herederos de Ludwig von Mises y Friedrich Hayek, ambas posici